ఇక పండగే..కేవలం రూ.210తో రూ.5,000 జీవితాంతం పెన్షన్ ఇచ్చే కేంద్ర ప్రభుత్వ పథకం ఇదే! | Atal Pension Yojana
వృద్ధాప్యంలో క్రమమైన ఆదాయం ఉండటం ప్రతి కుటుంబానికీ ముఖ్యమే. ముఖ్యంగా అసంఘటిత రంగంలో పనిచేసే కార్మికులు, డ్రైవర్లు, చిన్న వ్యాపారులు, గృహ కార్మికులు వంటి వారికి పదవీ విరమణ తర్వాత ఆర్థిక భద్రత అవసరం మరింత ఎక్కువగా ఉంటుంది. ఇలాంటి వారికి ఉపయోగపడే కేంద్ర ప్రభుత్వ పెన్షన్ పథకాల్లో Atal Pension Yojana (APY) ఒకటి.
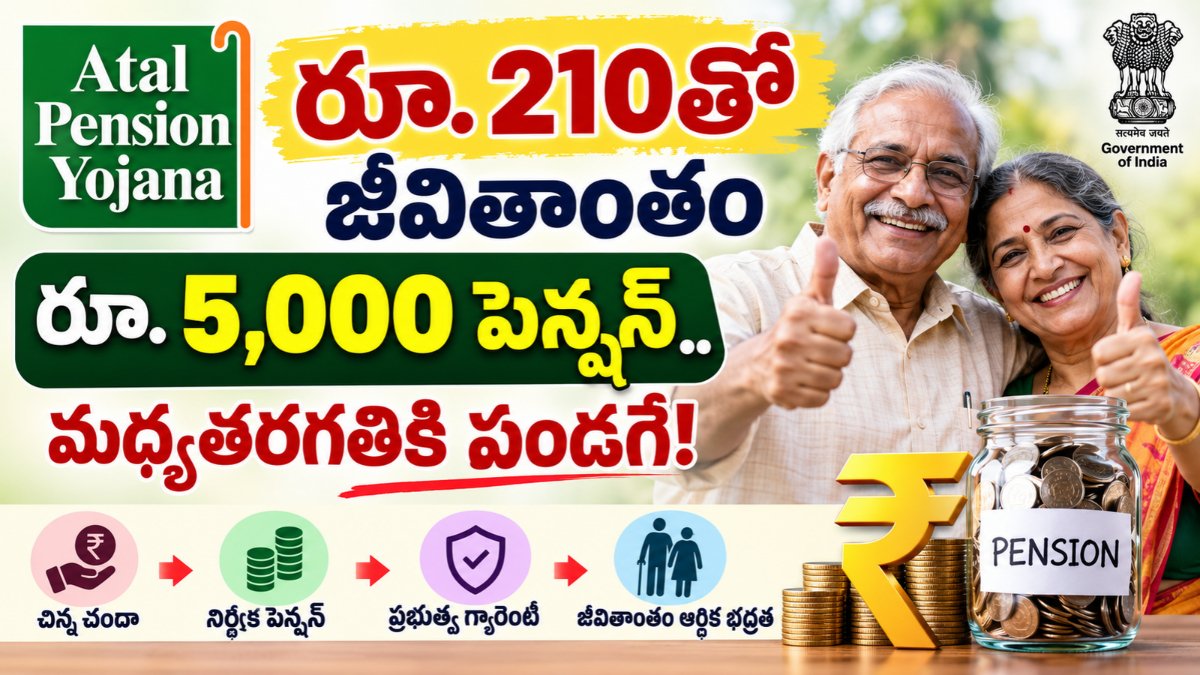
ఈ పథకంలో చేరిన వారు తమ వయసు, ఎంచుకున్న పెన్షన్ మొత్తాన్ని బట్టి క్రమం తప్పకుండా చందా చెల్లించాలి. 60 ఏళ్ల వయసు తర్వాత నెలకు రూ.1,000 నుంచి గరిష్ఠంగా రూ.5,000 వరకు కనీస హామీ పెన్షన్ పొందే అవకాశం ఉంటుంది. అయితే రూ.5,000 పెన్షన్ కోసం అందరూ రూ.210 చెల్లించాల్సిన అవసరం లేదు. 18 ఏళ్ల వయసులో చేరి రూ.5,000 పెన్షన్ ఎంచుకునే వారికి నెలవారీ చందా రూ.210గా ఉంటుంది.
Atal Pension Yojana అంటే ఏమిటి?
Atal Pension Yojana కేంద్ర ప్రభుత్వం 2015లో ప్రారంభించిన స్వచ్ఛంద, చందా ఆధారిత పెన్షన్ పథకం. ఈ పథకాన్ని Pension Fund Regulatory and Development Authority (PFRDA) నిర్వహిస్తోంది. బ్యాంకులు, పోస్టాఫీసుల ద్వారా అర్హులైన వారు APYలో చేరవచ్చు.
పథకంలో రూ.1,000, రూ.2,000, రూ.3,000, రూ.4,000 లేదా రూ.5,000 నెలవారీ పెన్షన్లో ఒకదాన్ని ఎంచుకోవచ్చు. 60 ఏళ్ల తర్వాత ఎంచుకున్న మొత్తానికి సంబంధించిన కనీస హామీ పెన్షన్ అందుతుంది.
రూ.210తో రూ.5,000 పెన్షన్ ఎలా?
APYలో ఎంత చందా చెల్లించాలనే విషయం చేరే వయసు, ఎంచుకున్న పెన్షన్, చెల్లింపు వ్యవధిపై ఆధారపడి ఉంటుంది. చిన్న వయసులో చేరితే సాధారణంగా అవసరమైన చందా తక్కువగా ఉంటుంది.
ఉదాహరణకు అధికారిక APY పట్టిక ప్రకారం, 18 ఏళ్ల వయసులో చేరి రూ.5,000 నెలవారీ పెన్షన్ను ఎంచుకుంటే రూ.210 నెలవారీగా చెల్లించాలి. అదే వయసులో రూ.1,000 పెన్షన్ కోసం రూ.42 నెలవారీ చందా ఉంటుంది. 40 ఏళ్ల వయసులో రూ.5,000 పెన్షన్ కోసం నెలకు రూ.1,454 చెల్లించాల్సి ఉంటుంది.
| అంశం | వివరాలు |
|---|---|
| పథకం | Atal Pension Yojana (APY) |
| చేరే వయసు | 18–40 సంవత్సరాలు |
| గరిష్ఠ పెన్షన్ | నెలకు రూ.5,000 |
| 18 ఏళ్ల వయసులో రూ.5,000 పెన్షన్ చందా | నెలకు రూ.210 |
| పెన్షన్ ప్రారంభం | 60 ఏళ్ల తర్వాత |
| చెల్లింపు విధానం | నెలవారీ / త్రైమాసిక / అర్ధవార్షిక |
| నిర్వహణ సంస్థ | PFRDA |
| ఖాతా | బ్యాంక్ లేదా పోస్టాఫీసు సేవింగ్స్ ఖాతా |
ఎవరు APYలో చేరవచ్చు?
18 నుంచి 40 సంవత్సరాల మధ్య వయసున్న భారతీయ పౌరులు, అవసరమైన సేవింగ్స్ బ్యాంక్ లేదా పోస్టాఫీసు సేవింగ్స్ ఖాతా ఉన్నట్లయితే APYలో చేరవచ్చు. అయితే 2022 అక్టోబర్ 1 నుంచి ఆదాయపు పన్ను చెల్లింపుదారులు కొత్తగా APY ఖాతా తెరవడానికి అర్హులు కారు. ఇప్పటికే అర్హతతో APYలో చేరిన వ్యక్తి తర్వాత ఆదాయపు పన్ను చెల్లింపుదారుడిగా మారితే, ఆ కారణంతో పథకాన్ని కొనసాగించడంపై ప్రభావం ఉండదని PFRDA FAQ పేర్కొంటోంది.
60 ఏళ్ల తర్వాత ఏ ప్రయోజనాలు?
APYలోని ముఖ్యమైన అంశం కేవలం చందాదారుడికి వచ్చే పెన్షన్ మాత్రమే కాదు. 60 ఏళ్ల తర్వాత చందాదారుడు మరణించినప్పుడు, అదే పెన్షన్ మొత్తాన్ని జీవిత భాగస్వామి జీవితాంతం పొందే నిబంధన ఉంది.
చందాదారుడు, జీవిత భాగస్వామి ఇద్దరూ మరణించిన తర్వాత పథకానికి సంబంధించిన పెన్షన్ సంపదను నామినీకి చెల్లించే విధానం ఉంది. ఈ కారణంగా APYలో చందాదారుడు, జీవిత భాగస్వామి, నామినీకి సంబంధించిన ప్రయోజనాలు ప్రత్యేకంగా ఉన్నాయి.
APYలో ఎలా చేరాలి?
Step 1: మీ సేవింగ్స్ బ్యాంక్ ఖాతా ఉన్న బ్యాంకు శాఖ లేదా పోస్టాఫీసును సంప్రదించాలి.
Step 2: అక్కడ APY Registration Form తీసుకుని అవసరమైన వివరాలను నమోదు చేయాలి.
Pension
Yojana
SUBSCRIBER REGISTRATION FORM
(Please tick)
(in Rs.)
(* LTI in case of male and RTI in case of female)
(To be filled by the Bank)
Step 3: ఎంచుకోవాల్సిన పెన్షన్ మొత్తాన్ని, చందా చెల్లింపు విధానాన్ని ఎంపిక చేయాలి.
Step 4: బ్యాంకు సూచనల ప్రకారం అవసరమైన KYC వివరాలు అందించాలి. ఆధార్ను అందించడం ఉపయోగకరమైనప్పటికీ, APY ఖాతా ప్రారంభించడానికి ఆధార్ తప్పనిసరి కాదని అధికారిక FAQ పేర్కొంటోంది.
Step 5: సేవింగ్స్ ఖాతా నుంచి నెలవారీ, త్రైమాసిక లేదా అర్ధవార్షికంగా ఆటో-డెబిట్ జరిగేలా ఏర్పాటు చేసుకోవచ్చు. ఖాతాలో తగినంత బ్యాలెన్స్ ఉంచడం అవసరం.
మొత్తంగా చూస్తే, చిన్న వయసులో APYలో చేరడం వల్ల ఎంచుకున్న పెన్షన్కు అవసరమైన చందా తక్కువగా ఉండే అవకాశం ఉంది. అయితే రూ.210 చందా అనేది 18 ఏళ్ల వయసులో రూ.5,000 పెన్షన్ ఎంచుకునే సందర్భానికి సంబంధించినదని గుర్తుంచుకోవాలి. చేరే ముందు ప్రస్తుత అధికారిక చందా పట్టిక, అర్హత నిబంధనలను బ్యాంకు లేదా PFRDA అధికారిక సమాచారంతో తప్పనిసరిగా పరిశీలించాలి.
ఈ ఆర్టికల్లో అందించిన Atal Pension Yojana (APY)
సమాచారం పాఠకుల అవగాహన కోసం మాత్రమే అందించబడింది.
పథకానికి సంబంధించిన అర్హతలు, చందా మొత్తాలు, పెన్షన్ ప్రయోజనాలు,
నిబంధనలు, దరఖాస్తు విధానం లేదా ఇతర వివరాలు కాలానుగుణంగా
మారవచ్చు.
కాబట్టి APYలో చేరే ముందు లేదా ఏదైనా నిర్ణయం తీసుకునే ముందు
PFRDA, India Post లేదా సంబంధిత అధికారిక ప్రభుత్వ వెబ్సైట్
ద్వారా తాజా సమాచారాన్ని తప్పనిసరిగా ధృవీకరించండి.
SchemesHelper ఏ ప్రభుత్వ శాఖను లేదా ప్రభుత్వ అధికారిక వెబ్సైట్ను
ప్రాతినిధ్యం వహించదు. అధికారిక సమాచారం కోసం పై పేర్కొన్న
ప్రభుత్వ మరియు నియంత్రణ సంస్థల వెబ్సైట్లను మాత్రమే
ప్రాధాన్యంగా అనుసరించండి.